 Leticia Rodrigues
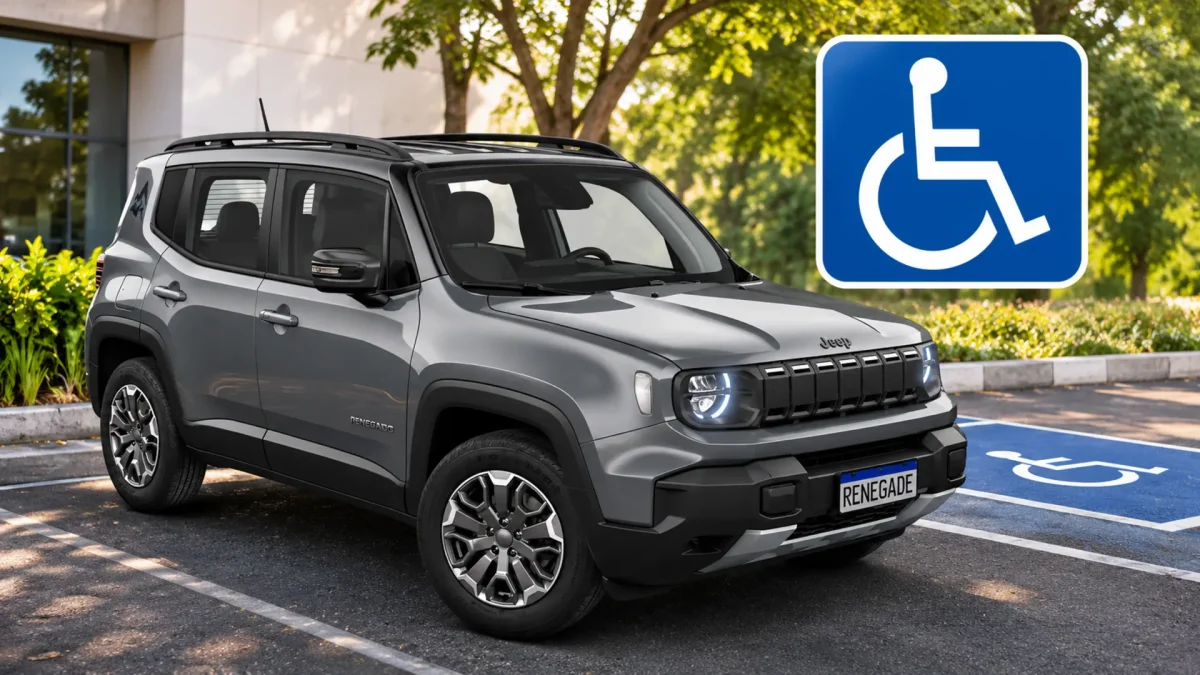
Pessoas com deficiência (PCD) — a nova Medida Provisória altera o cenário de compra de automóveis para PCD, autistas e taxistas, oferecendo alíquota zero do Imposto Seletivo em condições específicas. A mudança pode reduzir custos na aquisição de veículos adaptados, mas depende de procedimentos administrativos para que o benefício seja reconhecido.
Regras, limites e impactos para a aquisição
A isenção prevista no artigo 420 da Lei Complementar nº 214/2025 limita o benefício a veículos de passeio cujo valor tributável não ultrapasse R$ 200 mil. Para PCD e pessoas com transtorno do espectro autista (TEA) o intervalo para nova aquisição com o benefício será de três anos, com exceções nos casos de perda total, furto ou roubo.
 Toyota 1.5 híbrido: motor promete mais de 15% de eficiência
Leia a matéria completa →
 Toyota RAV4: blindagem certificada e garantia de até 10 anos
Leia a matéria completa →
 Chery Tiggo 2 zera no Latin NCAP por risco de incêndio
Leia a matéria completa →
 Tabela do Brasileirão 2026: classificação atualizadaVer classificação, artilharia e próximos jogos →
Além do limite de preço, a aplicação do Imposto Seletivo considera características técnicas como motorização, potência, emissão de poluentes e eficiência energética; o objetivo é ajustar a tributação ao desempenho e impacto ambiental dos modelos.
A alíquota-base do Imposto Seletivo para carros de passeio será de 6,3%, sujeita a ajustes conforme cada modelo.
Vigência, procedimentos e diferenças com outros tributos
A Medida Provisória nº 1.399/2026 foi publicada em 4 de novembro e estabelece que as novas regras produzirão efeitos a partir de 2 de fevereiro de 2027. Embora a MP já tenha força normativa, o texto ainda passará por análise do Congresso Nacional antes de ser consolidado em lei ordinária ou complementar.
A Receita Federal terá papel central na definição dos procedimentos para reconhecimento do benefício pelo novo sistema tributário, incluindo comprovação documental e rotinas eletrônicas. Importante notar que a isenção do Imposto Seletivo é distinta dos tratamentos previstos para IBS e CBS, que terão regras próprias para compras por pessoas com deficiência.
O que você acha? O que você acha dessa mudança? Para acompanhar mais, acesse nossa editoria.
Perguntas Frequentes
Quando a isenção do Imposto Seletivo para pessoas com deficiência (PCD) começa a valer?
Pessoas com deficiência (PCD) terão a isenção do Imposto Seletivo produzindo efeitos em 2 de fevereiro de 2027. A previsão consta na Medida Provisória nº 1.399/2026, publicada em 4 de novembro; o texto seguirá para análise no Congresso e a Receita Federal deverá detalhar os procedimentos para reconhecimento do benefício.
Quais veículos terão direito à alíquota zero para pessoas com deficiência (PCD) e autistas?
Os benefícios para pessoas com deficiência (PCD) e autistas valem para veículos de passeio cujo valor tributável atenda ao limite de até R$ 200 mil, conforme o artigo 420 da Lei Complementar nº 214/2025. A legislação impõe intervalo de três anos para nova aquisição, com exceções em casos de perda total, furto ou roubo.
Como taxistas ficam afetados pelas regras do Imposto Seletivo?
Pessoas com deficiência (PCD) e taxistas terão alíquota zero do Imposto Seletivo quando cumprirem os requisitos legais e o veículo for destinado à atividade profissional; para taxistas o intervalo para nova aquisição com benefício será de dois anos. O imposto em geral terá alíquota-base de 6,3% para carros de passeio, ajustada por características técnicas.