 Beatriz Farias
Instituto de Previdência de Santa Helena — A reprovação das contas referentes a 2024 pelo TCE-PB coloca em xeque a regularidade dos registros previdenciários do município e exige medidas formais imediatas, já que a decisão aponta problemas técnicos na compensação previdenciária e na documentação que sustentou as prestações de contas.
Motivos apontados pelo tribunal
O TCE-PB apontou duas falhas centrais: equívocos na compensação previdenciária e documentação incompleta ou inconsistente. Esses problemas influenciam diretamente a avaliação da movimentação financeira e do cumprimento de obrigações previdenciárias.
 Sílvia Cunha Lima terá nova eleição após cassação mantida pelo TRE-PB
Leia a matéria completa →
 <strong>Everton Aires</strong>: STJ mantém prisão e aponta risco de continuidade do esquema
Leia a matéria completa →
 Pix: comprovante falso — confirme no extrato antes de liberar
Leia a matéria completa →
 Tabela do Brasileirão 2026: classificação atualizadaVer classificação, artilharia e próximos jogos →
TCE-PB apontou falhas na compensação previdenciária e na documentação das contas de 2024 do Instituto de Previdência de Santa Helena.
O que muda e quais são os próximos passos
A reprovação formaliza a existência de irregularidades no exercício de 2024 e autoriza a adoção de providências previstas no regimento do tribunal, além de possibilitar a interposição de recurso administrativo por parte do instituto ou da gestão municipal.
Enquanto o recurso estiver em curso, a decisão inicial do TCE-PB permanece registrada, mas pode ser revista mediante apresentação de esclarecimentos, complementação documental ou correções técnicas que demonstrem a regularidade das contas.
O que você acha? Você acredita que a administração de Santa Helena conseguirá reverter a reprovação? Para acompanhar mais, acesse nossa editoria.
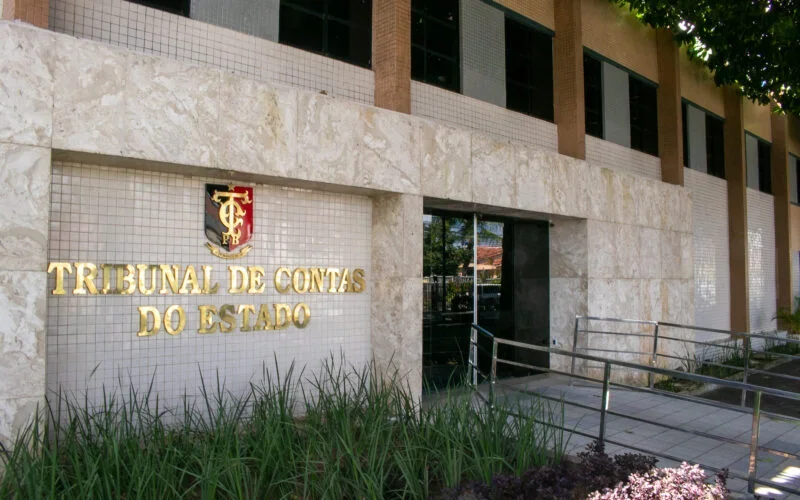 Foto: Divulgação
Perguntas Frequentes
Por que o TCE-PB reprovou as contas do Instituto de Previdência de Santa Helena?
O Instituto de Previdência de Santa Helena teve as contas de 2024 reprovadas pelo TCE-PB devido a falhas na compensação previdenciária e à documentação considerada insuficiente ou inconsistente. Esses apontamentos atingem procedimentos contábeis e comprovações exigidas para validar lançamentos e justificar o equilíbrio financeiro do exercício.
O que significa que a decisão "cabe recurso" no caso do Instituto de Previdência de Santa Helena?
No caso do Instituto de Previdência de Santa Helena, "cabe recurso" indica que a reprovação das contas de 2024 pode ser contestada administrativamente junto ao próprio TCE-PB. Esse mecanismo permite apresentar documentos complementares, esclarecimentos técnicos ou medidas corretivas para tentar reverter a decisão inicial.
Quais consequências práticas a reprovação das contas de 2024 pode trazer ao Instituto de Previdência de Santa Helena?
A reprovação das contas de 2024 do Instituto de Previdência de Santa Helena pode resultar em determinações para regularização de registros, exigência de comprovações adicionais e apontamentos em relatórios técnicos do TCE-PB; em alguns casos, há impacto na imagem da gestão e exigência de ajustes contábeis para restabelecer a conformidade.